Crédito del IAF, explicado en simple
Si sos militar en actividad, retirado o pensionado, el IAF te puede prestar plata para comprar, construir o arreglar tu casa. Acá te explicamos cómo funciona, sin vueltas.
Primero, qué es el IAF
El IAF es el organismo que cuida la plata de los militares y les presta para la casa. No es un banco: es una entidad del Estado que existe para esto.
Lo que tenés que saber de entrada
Cuánto te prestan como máximo: hasta $103.420.000. Ese número no es fijo: depende de cuánto cobrás como militar, según la tabla oficial. Si suben los sueldos militares, el tope y tu cuota también suben.
Cuánto tiempo tenés para pagar: hasta 20 años (240 cuotas). Y si el crédito se firma más tarde, la última cuota tiene que pagarse antes de que cumplas 78 años.
Cuánto puede costar la cuota: nunca más del 40% de tu sueldo o jubilación militar.
Si querés pagar antes: podés cancelar todo o parte cuando quieras. No te cobran nada por hacerlo.
Qué incluye la cuota: dentro de cada cuota van también un seguro de vida, un seguro contra incendio y una pequeña plata para cancelar la hipoteca al final.
Cómo se pide: solo por internet, en la app o el portal eIAF Beneficiarios.
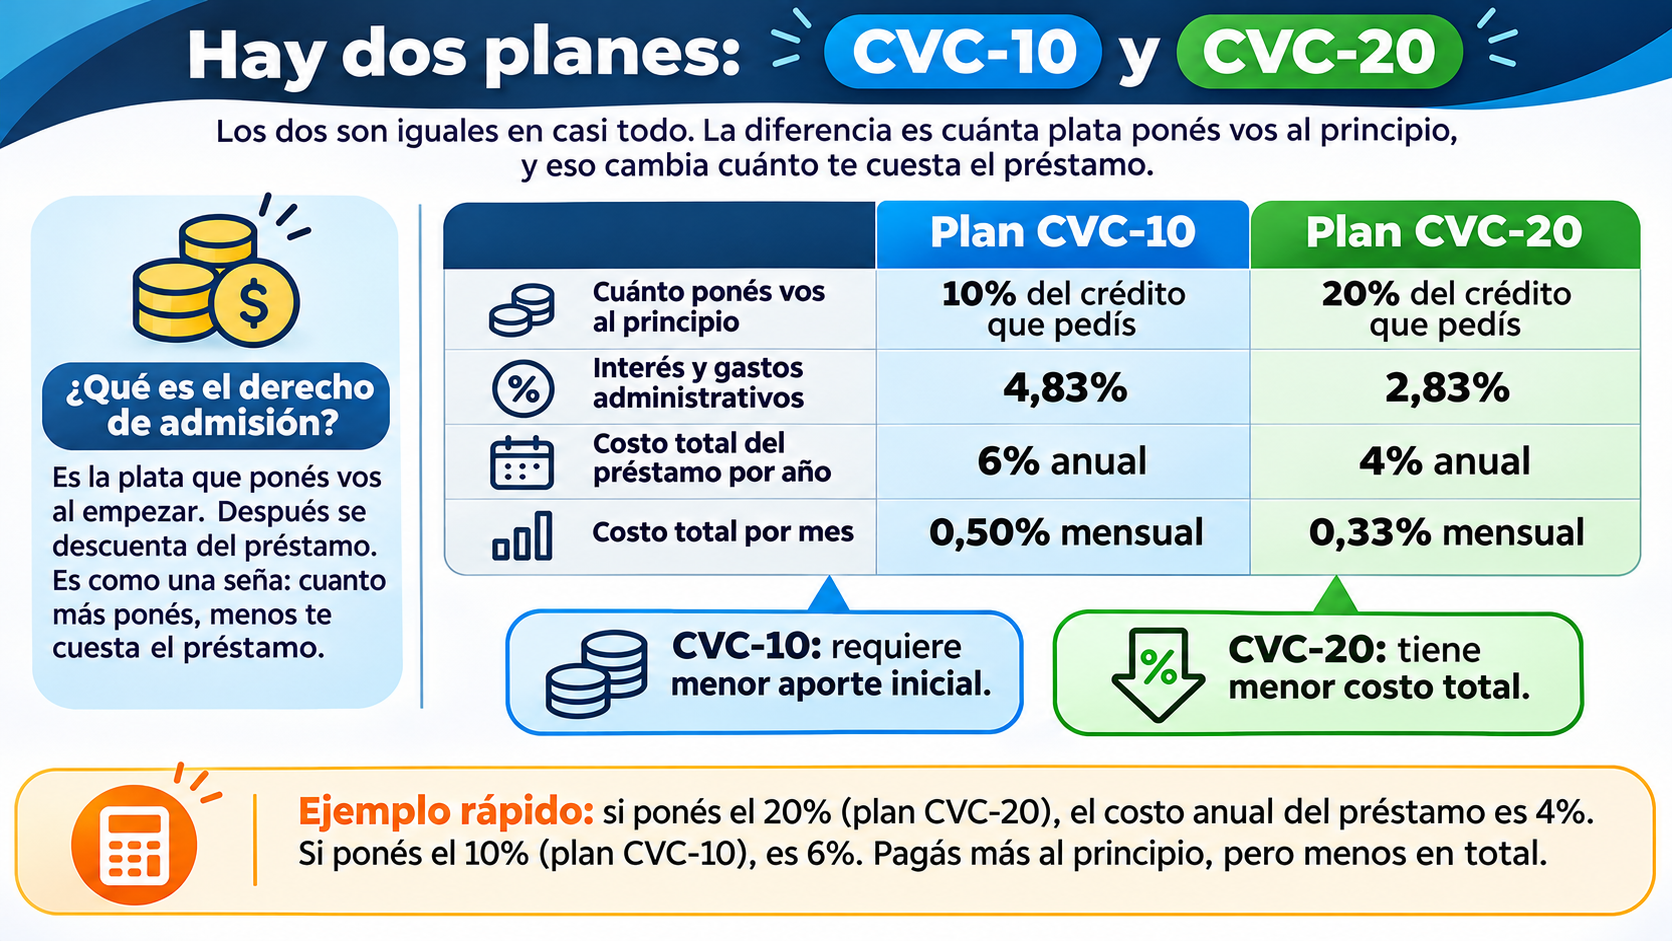
Hay dos planes: CVC-10 y CVC-20
Los dos son iguales en casi todo. La diferencia es cuánta plata ponés vos al principio, y eso cambia cuánto te cuesta el préstamo.
Derecho de admisión: es la plata que ponés vos al empezar. Después se descuenta del préstamo. Es como una seña: cuanto más ponés, menos te cuesta el préstamo.
¿Podés pedirlo?
Sí, si sos:
Militar en actividad con al menos un año de servicio.
Militar retirado que cobra haber.
Pensionado.
No, si:
Sos personal en actividad por tiempo determinado, o estás en pasiva, en disponibilidad, o en trámite de baja o retiro sin cobrar haber.
Sos del cuadro de reserva.
Tu sueldo o jubilación, una vez descontado todo, queda en menos del 40% de lo que cobrás en bruto.
Estás en quiebra, concurso civil o con deudas que te obligan a un acuerdo judicial.
Tenés una pensión que solo dura un tiempo por tu edad, o es graciable.
Si todavía no tenés casa propia, tenés prioridad. Si ya tenés una casa y querés comprar otra, el crédito depende de que el IAF tenga plata disponible.
Cómo se pide, paso a paso
- Te inscribís en eIAF Beneficiarios. Tenés que cargar tus datos, declarar si tenés propiedades, y tener a mano tu DNI.
- Mostrás tus ingresos: tu último recibo de sueldo o jubilación. Si estás en actividad, además la certificación de ingresos de tu Fuerza.
- Hacés los controles de salud:
- Si estás en actividad: el certificado de aptitud física vigente.
- Si sos retirado o pensionado: un certificado de salud de tu médico de cabecera, con estudios (radiografía de tórax, electrocardiograma, análisis de sangre y de orina).
El médico del IAF puede pedirte más estudios. Sus decisiones no se pueden apelar.
- El IAF te aprueba el crédito (se llama "adjudicación"). Va por orden de inscripción y según la plata que tenga disponible. Después te muestra una lista de escribanos y tasadores que trabajan en la zona de la casa, y vos elegís uno de cada uno.
- Tenés 3 meses desde la aprobación para que el escribano y el tasador presenten todos los papeles. Ese plazo no se extiende.
- Firmás la escritura. El IAF necesita al menos 30 días hábiles desde que recibe los papeles completos. Si no firmás dentro de los 30 días después de la aprobación final, el IAF puede dar la operación por cancelada.
- Pagás la primera cuota en el primer mes que sigue a la aprobación. Se descuenta directo de tu sueldo o jubilación.
Qué papeles tiene que tener la casa que comprás
- El boleto de compraventa o la reserva, siempre en pesos. Si está en dólares, no lo aceptan.
- Los papeles de la propiedad (títulos) revisados por el escribano. Si los títulos tienen problemas, no te aprueban el crédito.
- La tasación: el informe de un profesional que dice cuánto vale la casa.
- Los planos de la casa aprobados por la municipalidad.
- Si es un departamento en propiedad horizontal: el reglamento del edificio y el plano de división.
Motivos por los que te pueden rechazar: títulos con problemas, boletos en dólares, planos sin aprobar, casas con daños visibles como humedad o grietas, o terrenos que no son aptos para vivir.
Cuánto te cuesta, además de la cuota
- Los honorarios del escribano y del tasador, los impuestos y las comisiones. Esto lo pagás vos, aunque después no se concrete la compra.
- El aporte inicial: 10% o 20% del crédito, según el plan.
- Parte de los gastos de escritura y tasación se pueden sumar al préstamo, pero siempre dentro del tope.
Si te atrasás con una cuota
Pasa más de lo que parece, así que conviene saberlo:
- Si no pagás una cuota, quedás en mora, que es el nombre técnico de estar atrasado.
- Si pagás entre el día 21 de ese mes y el día 20 del mes siguiente, tenés que sumar un 5% de recargo sobre esa cuota.
- Si pasa más tiempo, el recargo es del 2% por mes sobre la cuota atrasada.
- Mientras estés en mora, se cortan el seguro de vida, el seguro contra incendio y el fondo para cancelar la hipoteca.
- Si no pagás, el IAF puede rematar la casa. Si lo que sale en el remate no alcanza para cubrir la deuda, la diferencia la seguís debiendo vos.
Consejo simple: antes de pedir el crédito, sumá tu cuota a todos tus gastos del mes. Si después de pagarla te queda muy poca plata para vivir, es mejor esperar o pedir un monto menor. El IAF te deja elegir una cuota más chica con un préstamo más bajo.